十張圖帶你解讀2019年陶瓷磚與衛生潔具行業運行現狀 行業告危 調整在即!
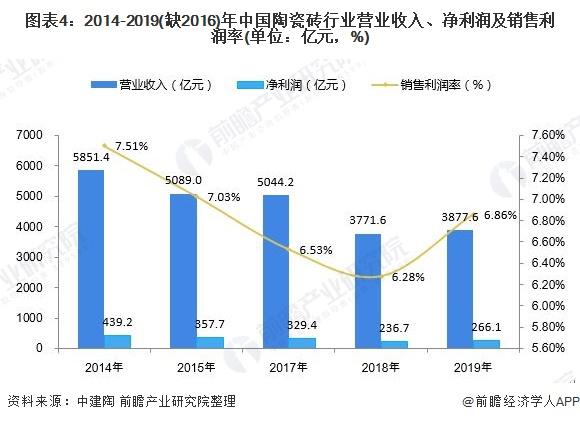
2019年,對于中國建筑衛生陶瓷行業而言,是充滿挑戰與變數的一年。在環保政策趨嚴、房地產市場調控持續、消費需求升級等多重因素的交織影響下,陶瓷磚與衛生潔具行業告別了過去的粗放式增長,步入深度調整期。本文將通過十張圖表(注:因實際圖表無法展現,下文以數據視角代替),從生產、銷售、進出口及個人衛生用品關聯等多個維度,解讀2019年行業的運行現狀,剖析危機何在,并展望調整方向。\n\n一、產量整體下滑,陶瓷磚收縮明顯\n據相關數據顯示,2019年全國陶瓷磚產量延續了自2017年以來的下降趨勢,全年產量約為78億平方米,同比下滑超過8%。這已是連續第三年負增長。衛生潔具(主要指衛生陶瓷)產量相對平穩,但亦有小幅回落。產量下降的背后,一方面是國內市場需求趨于飽和,另一方面是環保督查導致部分不達標企業永久退出。\n\n二、主營業務收入微增,利潤空間受壓\n2019年,規模以上建筑陶瓷和衛生潔具企業主營業務收入約3800億元,同比僅增長約2%-3%,增速較前幾年大幅收窄。但利潤總額卻出現下滑,行業平均利潤率下降。燃料、原材料及環保成本上升,疊加終端價格競爭激烈,使得企業盈利難度加大。\n\n三、出口市場承壓,陶瓷磚出口量價齊跌\n受中美貿易摩擦及國際市場需求疲軟影響,2019年我國陶瓷磚出口量約為7.5億平方米,同比下降近10%,出口均價亦有所下跌。衛生潔具出口相對穩健,但增幅有限。出口市場的不確定性,讓依賴外銷的企業面臨巨大去庫存壓力。\n\n四、精裝房政策推動工程渠道增長\n隨著精裝修政策的推進,2019年工程渠道成為陶瓷磚與衛生潔具銷售的重要增長點。頭部房企集中采購比例上升,品牌企業憑借產能、服務優勢搶占份額,但工程渠道賬期長、利潤薄,對企業的資金鏈構成考驗。\n\n五、零售市場客流下滑,門店關門潮隱現\n受房地產調控和消費習慣變化影響,傳統建材賣場客流明顯減少。2019年,不少中小陶瓷衛浴門店關閉,紅星美凱龍、居然之家等賣場亦出現空置率上升的現象。零售端呈現“無聲的危機”。\n\n六、衛生潔具行業集中度提升\n盡管整體環境不佳,但衛生潔具行業品牌集中度進一步加大。九牧、箭牌、恒潔、惠達等國內品牌,以及科勒、TOTO等外資品牌,在市場競爭中優勢地位穩固。中小企業生存空間愈加狹窄。\n\n七、陶瓷磚品類格局變化,大板/巖板成新寵\n2019年,陶瓷大板、巖板成為行業熱點。企業紛紛上馬大規格陶瓷板生產線,試圖通過產品升級提升附加值,消化過剩產能。但需注意,巖板市場尚不成熟,后端加工配套沒有跟上,未來可能出現階段性產能過剩。\n\n八、個人衛生用品銷售變革,間接影響衛浴行業\n還有一個值得關注的維度是個人衛生用品領域。2019年,受線上電商及社交媒體影響,個人衛生用品銷售渠道碎片化加劇,類似潔面巾、一次性內褲、消毒濕巾等產品銷量走高,反映了消費者對健康、便捷的追求。這一變化對衛浴空間提出“集成化、消毒化”等新的要求,帶來智能馬桶蓋、消毒毛巾架等新興品類熱銷,倒逼傳統衛生潔具企業創新。\n\n九、行業洗牌加速,“倒閉潮”言論不脛而走\n“行業告危”并非聳人聽聞。2019年,多地法院公告顯示陶瓷企業破產清算案例顯著增加,部分產區停窯率創出新高。加之年底突如其來的新冠疫情(雖然主要在2020年初爆發出影響),跨境電商及供應鏈的波動預期,讓業內對2020年發展預期普遍悲觀,預測進一步有5%-10%的企業將被淘汰。\n\n十、調整陣痛難免,高質量發展是唯一出路\n綜合以上圖表與數據(可設想放置1.”近5年陶瓷磚產量變化),2.”分區域陶瓷磚產量占比”,
}
}
如若轉載,請注明出處:http://m.qccdy.cn/product/92.html
更新時間:2026-11-09 21:41:56